住宅ローンの借り換えを調べていると、「変動金利0.7%」「年0.9%台〜」「最大○%優遇」といった低い金利を見かけることがあります。そこで気になるのが、「自分もその金利で借り換えられるの?」という点ではないでしょうか。結論からいうと、ネットに表示されている金利が、そのままあなたに適用されるとは限りません。
住宅ローンでは、金融機関の商品条件や申込内容、審査結果などによって、実際に借りるときの金利が変わることがあります。さらに借り換えでは、「低い金利で借りられるか」だけでなく、「自分の場合、何%以下なら諸費用を含めても得なのか」まで確認することが重要です。
この記事では、表示金利と実際の適用金利の違いと、自分が借り換えを判断するときに見るべき数字を整理します。
ネットに0.7%と書いてあっても、自分が0.7%になるとは限らない
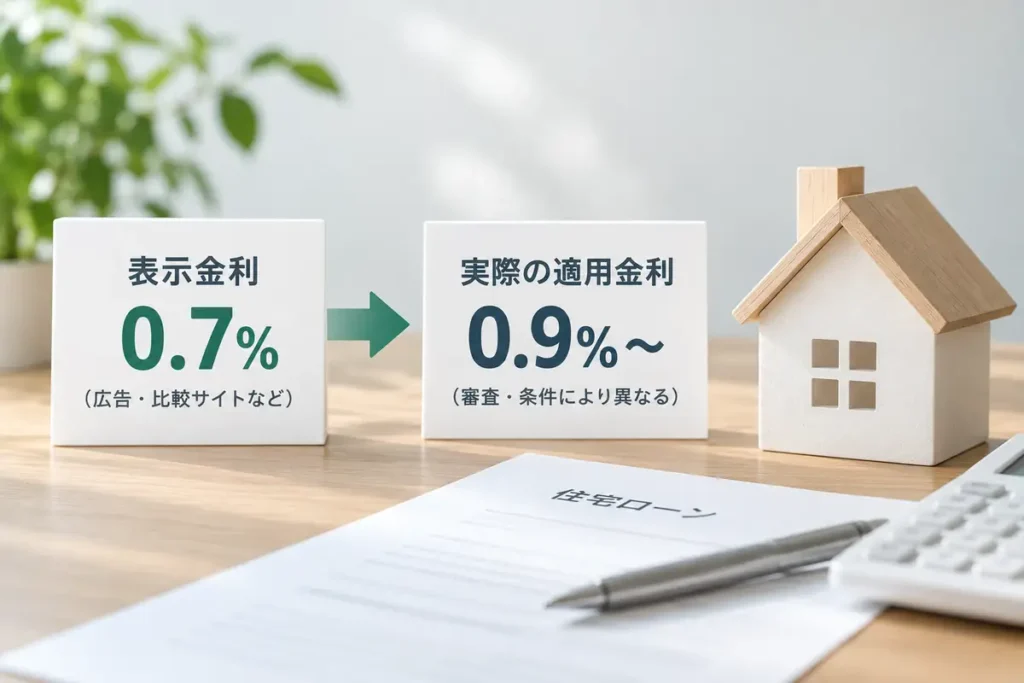
住宅ローンの金利を見るとき、まず理解しておきたいのが、「表示されている金利」と「あなたが実際に借りる金利」は必ずしも同じではないということです。
三菱UFJ銀行は、住宅ローン金利について、基準金利 − 優遇幅 = 適用金利という仕組みを説明しています。基準金利はいわば「定価」、優遇幅が「割引」、適用金利が実際の借入金利です。ただし、広告や比較サイトに掲載されている低い数字が、すべての申込者にそのまま適用されるとは限りません。たとえばイオン銀行は、実際の金利差引幅について、申込内容や銀行所定の審査基準によって決定すると明記しています。モゲチェックの住宅ローンランキングでも、審査結果によって表示金利と適用金利が異なる可能性があると案内されています。
つまり、「0.7%と書いてある」=「自分も0.7%で借りられる」ではありません。
2026年9月の借り換え金利はどのくらい?
ここで現在の水準も確認しておきます。2026年9月1日時点の価格.comでは、借り換え変動金利の低い商品として、関西みらい銀行が年0.845%、横浜銀行が0.945%、りそな銀行が0.950%などと掲載されています。ただし、最大の金利引下げを受けた場合などの条件があります。主要銀行の例を見ると、
| 金融機関 | 2026年9月の借り換え変動金利例 | 注意点 |
|---|---|---|
| 三菱UFJ銀行 | 年1.245% | 店頭表示金利から優遇 |
| イオン銀行 | 年1.13%〜 | 審査で金利差引幅を決定 |
| 十六銀行 | 年1.30% | 適用条件・審査あり |
三菱UFJ銀行は2026年9月の借り換え変動金利を1.245%と掲載しています。イオン銀行は1.13%〜で、申込内容や審査により実際の差引幅が決まります。十六銀行は1.30%を掲載していますが、WEB申込などの条件があり、保証料を金利上乗せ方式にすると0.15%上乗せされます。したがって、「0.7%」という数字をネットで見つけても、その数字だけで借り換えメリットを判断するのは適切ではありません。また金利は毎月見直されるため、申込時ではなく借入実行日の金利が適用される商品もあります。
なぜ同じ住宅ローンでも適用金利が変わる?
適用金利が変わる理由は金融機関や商品によって異なります。代表的には、
- 審査結果
- 借入金額や返済期間
- 商品・金利プラン
- 団体信用生命保険の内容
- 給与振込や口座などの優遇条件
- 借入時点の金利
- 保証料の支払い方法
などが関係します。たとえば住宅ローンによっては、保障を充実させた団信を選ぶと金利が上乗せされます。また、金融機関によっては最も低い金利を利用するための条件が設定されています。そのため、ランキング1位の銀行=自分にとって最も低い金利の銀行とも限りません。
「最低金利」より重要なのは、自分の損益分岐金利
ここが借り換えで最も重要なポイントです。たとえば、
A銀行 0.85%
B銀行 1.00%
と表示されていたとします。一見するとA銀行の方が有利に見えます。しかし、そもそもあなたの場合、「借り換え後の金利が何%以下なら、諸費用を含めても得になるのか」を知らなければ、0.85%という数字が本当に魅力的なのか判断できません。たとえばあなたの損益分岐金利が0.99%だった場合、0.85%なら概算プラスになる可能性がありますが、1.05%なら現在より金利が低くても、諸費用を含めるとメリットが出ない可能性があります。
まずは、自分の場合、何%以下なら得なのかを確認してください。
ここでは、現在の住宅ローン残高・現在金利・残り返済期間・借り換え費用から、あなたの損益分岐金利を計算できます。
たとえば「0.7%で借りられるか?」ではなく、こう考える
借り換えを判断するときは、
「0.7%で借りられる銀行はある?」
からスタートするより、
- STEP1
自分の損益分岐金利を知る - STEP2
その金利以下で実際に借りられる可能性があるか確認する - STEP3
提示された金利と諸費用で最終計算する
という順番が分かりやすいです。たとえば損益分岐金利が0.95%なら、「0.95%以下で借りられる銀行が自分にあるか?」が次の質問になります。これなら「0.7%」「0.9%」といった広告上の数字に振り回されず、自分の条件を基準に比較できます。
モゲチェックでは「自分に提示される条件」を比較できる
自分の損益分岐金利が分かったら、次に必要なのは、「実際に自分なら何%で借り換えられるのか」の確認です。モゲチェックでは、住宅ローン診断で全国約30の主要銀行を比較できます。2026年8月のモゲチェック利用データでは、借り換えを検討している人の現在金利は平均1.56%、提示された借り換え先金利は平均0.96%でした。平均の金利差は0.60ポイントです。ただし、これは平均値です。実際に提示される銀行や金利は、利用者の条件によって変わります。モゲチェック自身も、診断内容・属性・物件条件によって提示金利や銀行が変わるとしています。
したがって、ネットで一番低い金利を探すより、「自分の損益分岐金利以下で借りられる可能性があるか」を確認する方が、借り換え判断には直接役立ちます。
あなたの場合、損益分岐金利以下で借り換えられる?
ネットの表示金利ではなく、現在の住宅ローン条件から
借り換え候補を確認できます。
無料で利用できます。診断結果や借り換え条件は個人の状況によって異なります。
「審査に通る」と「最低金利が適用される」は別
ここも誤解しやすいところです。住宅ローンの審査に通ったとしても、広告で見た最も低い金利がそのまま適用されるとは限りません。商品によっては、審査結果によって金利が上乗せされるケースがあります。また、選択する団信や借入期間などによって上乗せ金利が発生する商品もあります。そのため、借り換え候補を比較するときは、「審査に通るか」だけではなく、「自分には何%が提示されるか」を見る必要があります。
申し込み時の金利と借入時の金利が違う場合もある
もう一つ注意したいのが、金利が確定するタイミングです。金融機関によっては、住宅ローンを申し込んだ日の金利ではなく、実際に融資を実行する日の金利が適用されます。十六銀行も、2026年9月の金利について「申込時ではなく実際の借入日の金利が適用される」と明記しています。金利が動いている時期は、
申し込んだときは1.0%だった
↓
実行時には1.1%になっていた
という可能性も考えておく必要があります。借り換えシミュレーションでは、一つの金利だけでなく、少し高くなった場合も計算しておくと安全です。
金利が上がってきたから焦って借り換える必要はない
変動金利が上昇していると、「今のうちに借り換えないと損なのでは?」と感じることがあります。しかし、重要なのは金利予測ではなく、自分の家計が何%まで上昇に耐えられるかです。
こちらでは+0.5%、+1.0%、+1.5%、+2.0%の場合の返済額と、あなたの返済上限に達する金利を確認できます。そのうえで、金利上昇への耐性が低い → 借り換え条件を確認という順番なら、焦って判断する必要がありません。
まとめ|見るべきなのは「0.7%」ではなく「自分はいくらになるか」
ネットに「住宅ローン金利0.7%」と書いてあっても、あなたが同じ0.7%で借り換えられるとは限りません。住宅ローンでは、表示金利 → 審査や条件 → 実際の適用金利という違いがあります。さらに借り換えでは、低い金利だけを探すのではなく、
- 自分の損益分岐金利を確認する
- その金利以下で実際に借りられるか確認する
- 諸費用を含めて最終判断する
という順番がおすすめです。たとえば損益分岐金利が0.95%なら、「0.7%の商品があるか」ではなく、「自分が0.95%以下で借りられるか」を見る方が重要です。ネットの最低金利ではなく、あなたに実際に提示される条件で判断してください。
FAQ
- Qネットに住宅ローン金利0.7%と書いてありますが、私も0.7%で借り換えられますか?
- A
必ずしも0.7%になるとは限りません。表示されている金利には適用条件が設定されていることがあり、申込内容や審査結果などによって実際の適用金利が変わる場合があります。
- Q表示金利と適用金利は何が違うのですか?
- A
住宅ローンでは一般に、基準となる金利から優遇幅を差し引いたものが実際の適用金利になります。広告やランキングで低い金利が表示されていても、その優遇をすべて受けられるとは限りません。
- Q住宅ローンは審査に通れば最低金利になりますか?
- A
必ずしもそうではありません。金融機関や商品によっては、審査結果などにより適用される優遇幅が変わります。審査に通るかと、最も低い金利が適用されるかは分けて考える必要があります。
- Q借り換え先は一番金利が低い銀行を選べばいいですか?
- A
金利だけでは判断できません。借り換えには事務手数料や登記関連費用などもかかるため、諸費用を含めた総返済額で比較する必要があります。まず自分の損益分岐金利を確認すると比較しやすくなります。
- Q2026年9月現在、借り換え金利は0.7%台ですか?
- A
一部の比較情報でそれに近い水準を見ることはありますが、2026年9月の主要な借り換え変動金利は0.8〜1%台の商品が中心です。価格.comでは最低水準として0.845%の商品が掲載されており、主要銀行では1%前後〜の商品も多く見られます。条件や審査によって実際の適用金利は異なります。