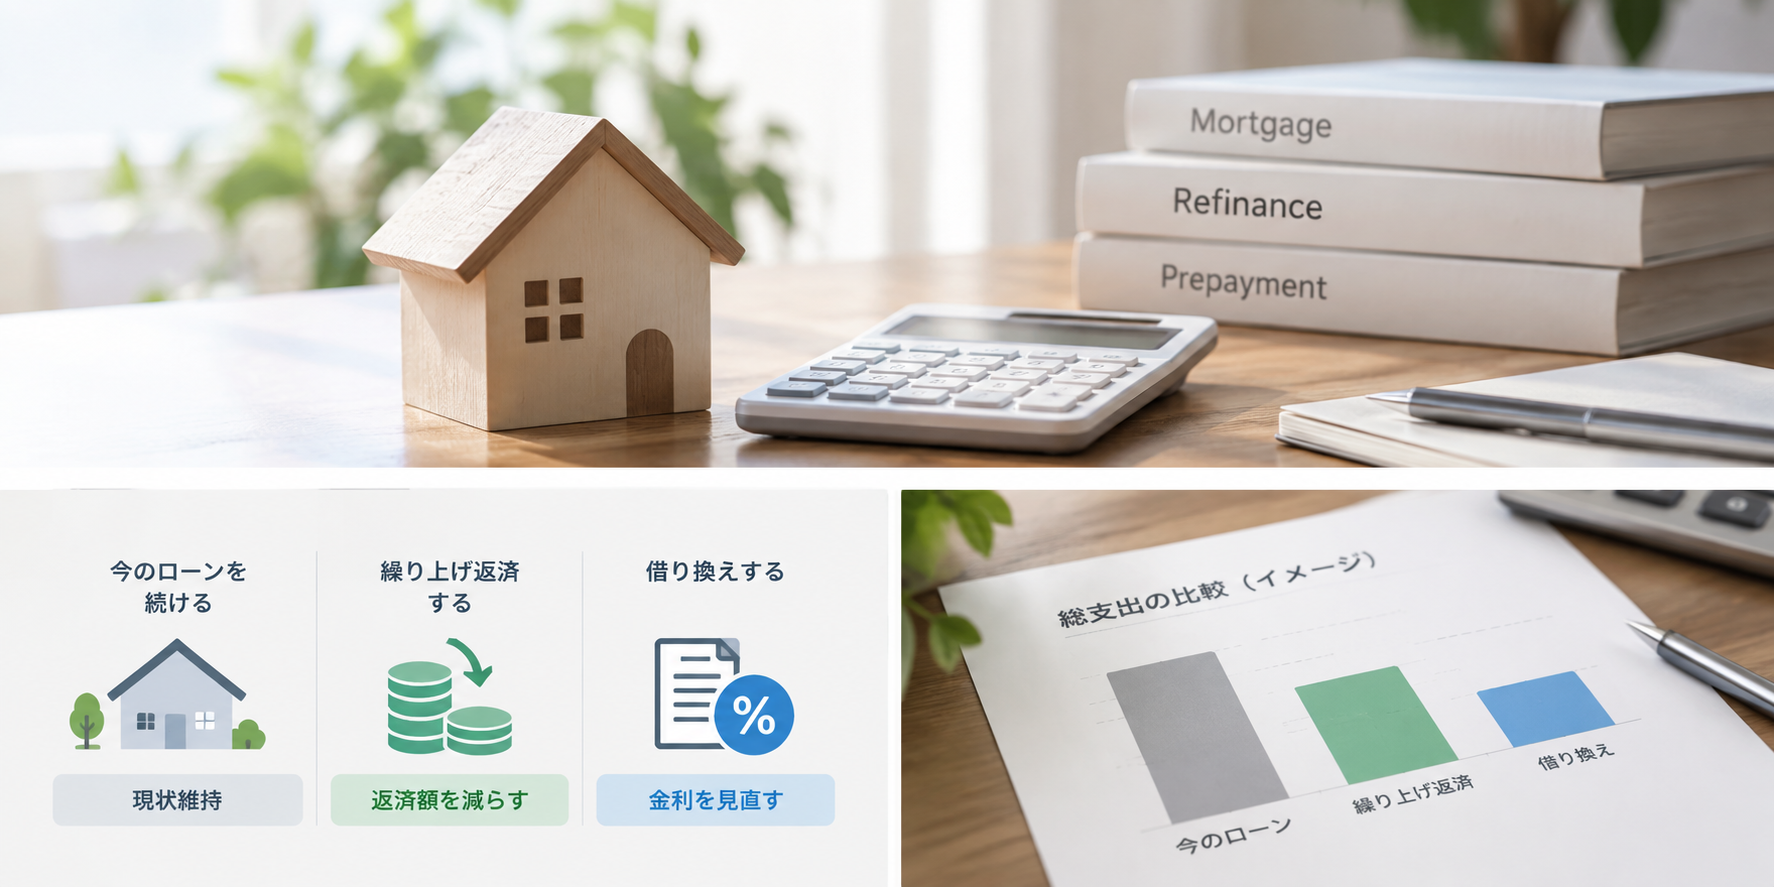
住宅ローンの金利が上がってくると、「手元の貯金で繰り上げ返済するべきか」「もっと低い金利へ借り換えるべきか」で迷いやすくなります。この2つは、どちらも住宅ローンの負担を減らす方法ですが、仕組みが違います。繰り上げ返済は、今ある現金を使って元金を減らす方法。一方、借り換えは、元金はそのままでも金利条件を変えて今後の利息を減らす方法です。
そのため「総返済額だけ」を比べると判断を誤ることがあります。この記事では、現在のローンをそのまま続ける場合も含めて3つを同じ条件で比較し、総支出・月返済額・今すぐ必要な資金まで確認できるようにしています。
先に結論
繰り上げ返済と借り換えのどちらが得かは、「金利差」だけでは決まりません。
①今後の総支出、②手元資金がいくら減るか、③実際に借り換えで何%が適用されるか、の3点を順番に確認するのが基本です。
繰り上げ返済と借り換え、まず3つを比較してみる
下のシミュレーターでは、次の3つを同じ残り期間で比較できます。
- 現在の住宅ローンをそのまま返済する
- 一部繰り上げ返済する
- 低い金利へ借り換える
繰り上げ返済は、比較しやすいように「返済額軽減型」で計算します。返済期間は変えず、毎月返済額を下げる方式です。
繰り上げ返済と借り換え、金額だけでなく「手元資金」まで比較
現在のローンを続ける場合・繰り上げ返済する場合・借り換える場合を、同じ残り期間で比較します。返済額軽減型の繰り上げ返済を前提にした概算です。
借り換えが候補なら、次は実際の適用金利を確認
この比較では想定金利を入力しています。実際にその金利で借り換えられるかは別途確認が必要です。
モゲチェックで借り換え候補を確認する「どっちが得?」は総返済額だけで決めない
シミュレーターで「繰り上げ返済の方が50万円有利」「借り換えの方が30万円有利」と出ても、それだけで結論にする必要はありません。最大の違いは、今ある現金をどれだけ使うかです。たとえば300万円を繰り上げ返済すれば、ローン残高はすぐ300万円減りますが、預貯金も同時に300万円減ります。借り換えの場合は、元金を大きく減らさずに金利を下げるため、手元資金を残しやすい一方、事務手数料や登記費用などの諸費用がかかります。
三菱UFJ銀行の借り換えシミュレーションでも、借り換え前後の総返済額だけでなく、事務手数料・司法書士報酬・登録免許税などの諸費用を含めてメリット額を計算しています。また、表示された金利は参考値であり、実際の適用利率を保証するものではないと明記されています。
繰り上げ返済が向いているケース
繰り上げ返済の強みは、借り換えの審査や金利条件に左右されず、元金を直接減らせることです。元金が減った分には、それ以降の利息がかからなくなります。特に、手元資金に十分な余裕があり、「今後使う予定のない現金がある」「借り換え後の金利との差が小さい」「審査や手続きの負担を増やしたくない」という場合は、繰り上げ返済を比較対象に入れる価値があります。ただし、一度ローン返済に回したお金は、簡単には手元へ戻せません。教育費、車の買い替え、住宅修繕、病気や失業などに備える資金まで使ってしまうのは避けた方が安全です。
期間短縮型と返済額軽減型は目的が違う
一部繰り上げ返済には大きく2種類あります。
| 方式 | 毎月返済額 | 返済期間 | 向いている目的 |
|---|---|---|---|
| 期間短縮型 | 原則そのまま | 短くなる | 早く完済したい |
| 返済額軽減型 | 下がる | 原則そのまま | 毎月の負担を軽くしたい |
三井住友銀行も、一部繰り上げ返済について「期間短縮型」と「返済額軽減型」を案内しており、期間短縮型は返済総額の軽減効果が大きく、返済額軽減型は毎月の負担を下げやすいと説明しています。この記事のシミュレーターでは、借り換えと月返済額を比較しやすくするため、返済額軽減型で統一しています。
借り換えが向いているケース
借り換えの強みは、まとまった現金を住宅ローン返済に投入せず、今後の金利負担を下げられる可能性があることです。たとえば現在金利が1.5%、借り換え後の適用金利が0.9%なら、残高や残り期間によっては諸費用を払っても総支出を減らせる可能性があります。一方、金利差が小さい場合や残り期間が短い場合は、諸費用を回収できないこともあります。重要なのは、広告やランキングに書かれている最低金利ではなく、自分が実際に何%で借り換えられるかです。借り換えで何%以下なら得になるかは、損益分岐金利シミュレーターで確認できます。また、ネットに表示されている金利と自分の適用金利が同じとは限りません。適用金利の考え方は、「表示金利と適用金利の違い」で整理しています。
金利上昇時は「繰り上げ返済すれば安心」とは限らない
変動金利が上がっていると、「金利がさらに上がる前に繰り上げ返済した方がいい」と考えやすくなります。繰り上げ返済で元金を減らせば、その部分にかかる将来の利息も減るため、金利上昇の影響を小さくできます。一方で、元金を減らしても残ったローンには金利上昇の影響が続きます。三井住友銀行も、金利上昇時の返済プラン見直し方法として、繰り上げ返済によって対象元金分の将来利息はなくなる一方、残っている元金は金利上昇の影響を受けると説明しています。そのため、まとまった資金を繰り上げ返済する前に、借り換えによってローン全体の金利を下げた場合とも比較しておく方が判断しやすくなります。
判断は「金額 → 手元資金 → 実際の適用金利」の順番
繰り上げ返済と借り換えで迷ったら、次の順番で確認すると整理しやすくなります。
- 金額を比較する:
現在のローン、繰り上げ返済、借り換えの総支出と毎月返済額を比較する。 - 手元資金を確認する:
繰り上げ返済に使うお金を減らしても、生活防衛資金や今後の大きな支出に対応できるか確認する。 - 借り換え後の実際の金利を確認する:
シミュレーションの想定金利ではなく、自分の条件で提示される金利を確認して再計算する。
この順番なら、「繰り上げ返済で300万円使った後に、もっと有利な借り換えができたと気づく」「0.9%で借り換えられる前提で計算したが、実際は1.2%だった」といったズレを減らせます。次に確認するのは「自分が実際に何%で借り換えられるか」モゲチェックでは、住宅ローン診断で約30の主要銀行を比較し、借り換えによる返済額の変化や候補となる銀行を確認できます。診断結果によって提示される銀行・金利は異なります。
住宅ローン控除中は繰り上げ返済・借り換え前に条件確認
住宅ローン控除を利用している場合は、返済額だけでなく税制上の条件も確認が必要です。借り換え後も一定の要件を満たせば住宅ローン控除を引き続き適用できる場合がありますが、借り換えによって新たに控除期間が延びるわけではありません。また、繰り上げ返済で返済期間を短縮した結果、住宅ローン控除の要件に影響するケースも考えられます。控除中の人は、契約条件と税務上の要件を確認してから実行してください。
よくある質問
- Q繰り上げ返済と借り換えはどちらが得ですか?
- A
残高、現在金利、残り期間、繰り上げ返済額、借り換え後の適用金利、諸費用によって変わります。総返済額だけでなく、繰り上げ返済で手元資金が減る点も合わせて比較してください。
- Q300万円あるなら繰り上げ返済した方がいいですか?
- A
300万円すべてを返済へ回す必要はありません。繰り上げ返済による利息削減額と、借り換えによる削減額を比較し、さらに生活防衛資金や近い将来の支出を差し引いて判断する必要があります。
- Q金利が上がったら繰り上げ返済した方が得ですか?
- A
元金を減らした分は将来利息を削減できますが、残った元金は金利上昇の影響を受けます。金利上昇局面では、繰り上げ返済だけでなく借り換えによってローン全体の金利を下げられないかも比較する価値があります。
- Q借り換えは何%下がれば得になりますか?
- A
一律に「0.5%下がれば得」とは言えません。残高・残り期間・諸費用で損益分岐点が変わります。借り換え損益分岐シミュレーターで、自分の条件の「何%以下なら得か」を確認できます。
- Q期間短縮型と返済額軽減型はどちらがいいですか?
- A
早く完済したい場合は期間短縮型、毎月返済額を下げたい場合は返済額軽減型が基本です。同じ繰り上げ返済額なら期間短縮型の方が利息軽減効果が大きくなるのが一般的ですが、家計の目的に合わせて選ぶ必要があります。
まとめ|「どっちが得?」ではなく3つを同じ条件で比較する
繰り上げ返済と借り換えは、どちらも住宅ローン負担を減らす選択肢ですが、使う資金も仕組みも違います。現在ローンをそのまま続ける場合・繰り上げ返済する場合・借り換える場合を同じ条件で比較し、総支出と手元資金の両方を見ることが重要です。借り換えが有利になりそうなら、最後に確認するのは「実際に自分が何%で借り換えられるか」です。想定金利のまま判断せず、実際の候補金利を確認してからもう一度比較してください。
※本記事およびシミュレーターは一般的な条件による概算であり、特定の住宅ローン商品や返済方法を推奨するものではありません。実際の返済条件、繰り上げ返済手数料、借り換え諸費用、適用金利、税制等は契約内容や金融機関によって異なります。