※本記事にはPRを含みます。
住宅ローンの金利が気になり、「借り換えたほうが得なのでは?」と思っても、自分が対象になるのかは分かりにくいものです。よく「金利差1%以上・ローン残高1,000万円以上・残り10年以上なら借り換えを検討」と言われます。
ただし、これはあくまで目安です。実際に得するかどうかは、「現在の金利」「借り換え後の金利」「住宅ローン残高」「残りの返済期間」「借り換えにかかる諸費用」をまとめて計算しないと分かりません。そこでまず、あなたの場合を計算してみてください。
今回のシミュレーターでは、借り換え後の返済額だけでなく、「あなたの場合、何%以下で借り換えられれば諸費用を含めてもプラスになるのか」という損益分岐金利まで確認できます。「0.3%下がれば得?」「借り換え費用が70万円なら何%下がれば得?」といった疑問も、自分の条件で計算できます。
住宅ローンの借り換えで得する?まずシミュレーション
住宅ローンの借り換え、あなたはいくら金利が下がれば得?
残高・現在金利・残り期間・借り換え費用から、借り換え後の返済額だけでなく「何%以下なら諸費用を回収できるか」まで概算します。
| 借り換え後金利 | 月返済額 | 諸費用込み実質メリット |
|---|
概算でプラスなら、次は「実際に適用される金利」を確認
このシミュレーターは、入力条件から借り換え効果を概算するものです。モゲチェックでは、複数の金融機関を比較しながら、あなたの条件で借り換え候補を確認できます。
モゲチェックで無料診断する(公式)損益分岐金利とは?何%以下なら借り換えで得する?
このシミュレーターで新しく表示している「損益分岐金利」とは、借り換え諸費用を含めても損をしない境目となる金利です。
たとえば、現在金利が1.20%で、シミュレーション結果の損益分岐金利が0.99%だった場合、借り換え後の金利が約0.99%以下なら、諸費用を含めても概算でプラスになるという意味です。逆に1.00%を超える条件では、金利自体は現在より低くても、借り換え費用を含めるとメリットがほとんど出ない可能性があります。そのため、借り換えでは「金利差が0.3%ある」「1%下がる」といった金利差だけを見るのではなく、自分の損益分岐金利を確認することが重要です。
損益分岐金利は、現在の住宅ローン残高、現在金利、残り返済期間、借り換え諸費用によって変わります。同じ「借り換え費用70万円」でも、すべての人が同じ金利差で得になるわけではありません。
見るべき数字は「月々いくら安くなるか」だけではありません。もっと重要なのは、返済総額の削減額 − 借り換え諸費用で計算した「概算メリット」です。たとえば借り換えで将来の返済額が100万円減ったとしても、手数料や登記費用などに70万円かかれば、実質的な差は約30万円です。逆に、金利差がそれほど大きくなくても、残高が大きく返済期間が長ければ、諸費用を差し引いてもプラスになることがあります。
まずは「何%下がるか」ではなく、「自分の場合、費用を含めていくら変わるか」を確認するのが出発点です。
借り換えで得する人は「金利差1%」だけでは決まらない
住宅ローンの借り換えでは、昔から次の3条件が目安としてよく使われています。
- 借り換え前後の金利差が1%以上
- 住宅ローン残高が1,000万円以上
- 残りの返済期間が10年以上
今でも分かりやすい目安ではあります。ただし、「3つすべて満たさないと借り換える意味がない」という基準ではありません。住宅ローンの返済額は、金利だけでなく残高と残り期間の影響を大きく受けます。
たとえば金利差が0.5%しかなくても、残高が2,000万円、3,000万円と大きく、残り期間が20年以上あれば、利息の差は積み上がります。反対に金利差が1%あっても、残高が少なく完済まで数年しかなければ、借り換え費用を回収できないことがあります。
つまり、借り換えで得しやすい人とは、「金利差が大きい人」ではなく、金利差・残高・残り期間から生まれる削減額が、借り換え費用を上回る人です。
金利差0.2%・0.3%・0.5%ではどれくらい変わる?
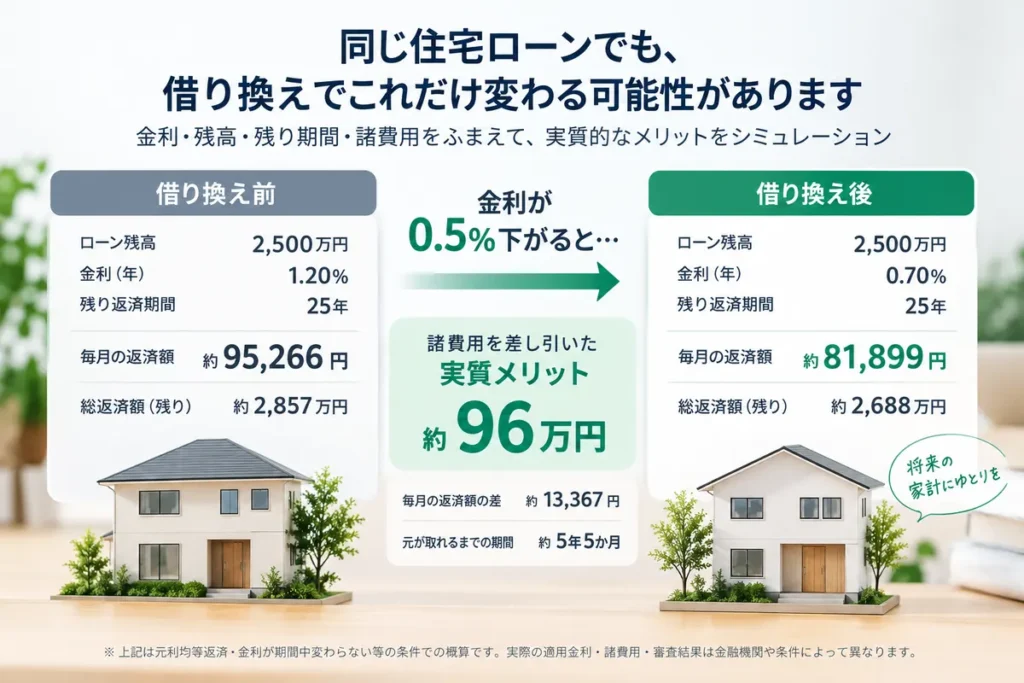
具体例で比べてみます。現在の住宅ローンを、残高2,500万円、現在金利1.20%、残り25年とします。借り換え費用については、比較のため「借り換え額×2.2%+18万円=約73万円」と仮定します。
1.20%から1.00%へ借り換えた場合
金利差は0.20%です。返済総額の差は約68万円ですが、仮定した借り換え費用約73万円を差し引くと、概算ではほぼメリットがなくなります。
「金利が下がる=必ず得」とは限らないケースです。
1.20%から0.90%へ借り換えた場合
金利差は0.30%。返済総額は約102万円減り、諸費用を差し引いた概算メリットは約29万円になります。昔の「金利差1%」という目安には届きませんが、計算上はプラスです。
1.20%から0.70%へ借り換えた場合
金利差は0.50%。返済総額の差は約169万円。借り換え費用約73万円を差し引いても、概算メリットは約96万円になります。
このように、重要なのは「0.5%だから得」「1%だから得」という判断ではありません。あなたの残高と残り期間で計算することです。
※上記は元利均等返済・金利が期間中変わらない等の仮定による概算です。実際の適用金利、手数料、登記費用などによって結果は変わります。
AIに「何%下がれば得?」と聞いた答えと違うことがあるのはなぜ?
ChatGPTやGeminiなどの生成AIに「借り換え費用70万円なら何%下がれば得?」と質問すると、必要な金利差の目安を計算してくれることがあります。
概算を知るには便利ですが、AIが示した金利差と、このページのシミュレーターで計算した損益分岐金利が一致しないことがあります。
理由は、住宅ローンの借り換え損益が「費用70万円」という一つの条件だけでは決まらないためです。
正確に比較するには、少なくとも現在のローン残高・現在金利・残り返済期間・借り換え後金利・借り換え諸費用を考慮する必要があります。
特に「残高2,000万円・残り15年なら金利差○%」のような簡易計算では、現在金利などの条件を単純化している場合があります。
AIや検索で見つけた「0.3%」「0.5%」「1%」といった数字は目安として使い、最終的には自分の住宅ローン条件を入力して損益分岐金利を確認するのがおすすめです。
借り換えで得しにくいケースもある
借り換え後の金利が低ければ、必ずメリットが出るわけではありません。特に、
- 完済までの期間が短い
- 住宅ローン残高が少ない
- 現在の金利がすでに低い
- 借り換え後との金利差が小さい
- 借り換え時の諸費用が大きい
という場合は、金利低下による利息削減額よりも諸費用の方が大きくなることがあります。また、住宅ローン控除を利用している場合は、借り換え後も一定の要件を満たすか確認が必要です。そのため「低い金利を見つけたから借り換える」ではなく、
- いくら減るか
- 諸費用はいくらか
- 差し引いていくら残るか
の順番で確認してください。
シミュレーション結果がプラスなら次に確認すること
ここまでのシミュレーションでプラスになったとしても、まだ借り換えが決まったわけではありません。シミュレーターに入れた「借り換え後の金利」は、あくまで想定だからです。
次に知りたいのは、「自分の場合、実際には何%で借り換えられるのか」です。住宅ローンの適用金利は、金融機関だけでなく、年収、年齢、勤務先、借入状況、物件などの条件によって変わります。その確認に使えるのがモゲチェックです。
モゲチェックでは住宅ローンを複数の金融機関で比較でき、登録した条件をもとに借り換え候補を確認できます。シミュレーターで、「0.9%ならプラスになる」「0.7%まで下がればかなり差が出る」と分かったら、次はその金利が実際に狙えるのかを確認する段階です。
あなたの場合、
何%まで金利を下げられるか確認
このページのシミュレーションは、入力した「想定金利」での概算です。次は、実際にあなたの条件でどのくらいの金利が狙えるかを確認してみましょう。
モゲチェックで無料診断する →借り換えるかどうかは、診断結果を見てから判断できます。
※診断は無料です。実際の適用金利・審査結果・諸費用は金融機関や条件によって異なります。
「今のまま返す場合」と「借り換えた場合」で、どのくらい差が出る可能性があるかを確認してから判断すれば十分です。
住宅ローン借り換えのよくある質問
- Q金利差が0.5%しかなくても借り換える意味はありますか?
- A
あります。残高が大きく、残りの返済期間が長ければ、金利差0.5%以下でも諸費用を差し引いてプラスになるケースがあります。逆に、金利差が1%あっても残高や残り期間が少なければ、メリットが小さい場合があります。金利差だけではなく、シミュレーション結果で判断してください。
- Q住宅ローン残高が1,000万円未満なら借り換えできませんか?
- A
借り換え自体ができないという意味ではありません。「1,000万円以上」は借り換え効果が出やすいとされてきた目安のひとつです。実際の判断は、金利差、残り期間、諸費用を含めて行います。
- Q借り換えにはどんな費用がかかりますか?
- A
金融機関によって異なりますが、事務手数料、保証料、抵当権の設定・抹消に伴う費用、司法書士報酬、契約方法によっては印紙税などが発生します。このページのシミュレーターでは比較しやすくするため一定の仮定で自動計算しています。実際の費用が分かっている場合は「借り換え諸費用」に入力して計算してください。
- Qシミュレーションでプラスなら借り換えた方がいいですか?
- A
シミュレーション結果だけで決める必要はありません。実際に適用される金利、諸費用、団体信用生命保険の保障内容、住宅ローン控除なども確認する必要があります。まず概算で候補になるかを判断し、プラスになりそうなら実際の借り換え条件を確認する、という順番がおすすめです。
- Q借り換え費用70万円なら何%下がれば得ですか?
- A
一律には決まりません。現在のローン残高、現在金利、残り返済期間によって、70万円を回収するために必要な金利差は変わります。このページのシミュレーターに借り換え費用「70万円」を入力すると、あなたの条件で「何%以下なら概算でプラスになるか」という損益分岐金利を確認できます。
- Q金利差0.3%でも借り換える意味はありますか?
- A
あります。残高が大きく、残り返済期間が長い場合などは、0.3%程度の金利差でも諸費用を差し引いてメリットが出る可能性があります。逆に、残高が少ない、残り期間が短い場合は0.3%下がっても諸費用を回収できないことがあります。金利差だけではなく、損益分岐金利で確認してください。
- QChatGPTやGeminiで計算した結果を信用してもいいですか?
- A
概算や考え方を整理する用途には便利ですが、AIの回答だけで借り換えを判断する必要はありません。入力条件や計算方法によって結果が変わるため、AIで目安を確認した後、このページのようなシミュレーターで自分の条件を入力して検算すると判断しやすくなります。また、実際に適用される金利は金融機関の審査などによって異なります。
関連記事
- 金利上昇が心配な方:
「金利が上がったら住宅ローンの返済額はいくら?5年後シミュレーション」 - 定年後まで返済が残る方:
「住宅ローンは定年時にいくら残る?完済年齢がわかる無料シミュレーター」 - 毎月の返済そのものが重い方:
「家を買わなきゃよかった…と後悔する前に。売る前に確認したい住宅ローンの見直し」
あなたの場合、
何%まで金利を下げられるか確認
このページのシミュレーションは、入力した「想定金利」での概算です。次は、実際にあなたの条件でどのくらいの金利が狙えるかを確認してみましょう。
モゲチェックで無料診断する →借り換えるかどうかは、診断結果を見てから判断できます。
※診断は無料です。実際の適用金利・審査結果・諸費用は金融機関や条件によって異なります。
借り換えで得するかは、「今の金利」だけでは分かりません。シミュレーターでメリットが出た方は、次に「実際に自分が何%で借り換えられるのか」を確認してみてください。借り換えるかどうかは、結果を見てから判断できます。