ChatGPT・Gemini・Claudeに同じ住宅ローン相談をしてみた
住宅ローンの金利が上がってくると、「今のうちに借り換えた方がいい?」「0.3%下がれば得?」「ネットに0.7%と書いてあるけど、自分も0.7%になる?」といった疑問が出てきます。最近では、こうした疑問をGoogleで検索する前に、ChatGPTやGemini、Claudeへ相談する人もいるでしょう。では、同じ住宅ローンの質問を複数の生成AIに聞いたら、同じ答えになるのでしょうか。
Silver Growth Studioでは2026年9月、ChatGPT・Gemini・Claudeの3つに、実際に同じ住宅ローンの質問をして回答を比較しました。今回試したのは次の3問です。
| 質問 | 確認したかったこと |
|---|---|
| 借り換え費用70万円なら何%下がれば得? | AIの計算結果は一致するか |
| ネットに住宅ローン金利0.7%と書いてありますが、私も0.7%で借り換えられるんですか? | 適用金利をどう説明するか |
| 変動金利が上がってきました。今のうちに借り換えた方がいいですか? | 最新情報を含む判断をどう行うか |
結論からいうと、大きな方向性は似ていましたが、数字や情報源の使い方には違いがありました。そして、この違いから「住宅ローン相談でAIに任せやすいこと・任せにくいこと」も見えてきました。
※以下は2026年9月に当サイトが実際に確認した回答をもとに整理しています。AIの回答は利用時期、モデル、検索機能、会話履歴などによって変わる可能性があります。
実験①「借り換え費用70万円なら何%下がれば得?」
最初に聞いたのは、「借り換え費用70万円なら何%下がれば得?」という質問です。これは検索でもよくあるタイプの質問ですが、本来は借り換え費用だけでは答えを決められません。そこで3つのAIがどう回答するか比較しました。
3つとも「条件によって変わる」と回答
大きな方向性は共通していました。Gemini・Claude・ChatGPTともに、住宅ローン残高や残り返済期間によって必要な金利差が変わるとして、条件別の目安を提示しました。たとえば、残高2,000万円・残り15年・借り換え費用70万円に近い条件では、回答された必要金利差の目安は次のようになりました。
| AI | 必要な金利差の目安 |
|---|---|
| Gemini | 約0.45% |
| Claude | 約0.43% |
| ChatGPT | 約0.47% |
同じ質問でも、0.43〜0.47%程度の差が出ました。ただし、これは「どれかが間違っている」という単純な話ではありません。住宅ローンの正確な借り換え効果を計算するには、現在金利・ローン残高・残り期間・借り換え後金利・諸費用などの条件が必要です。今回の質問では「現在金利」を指定していません。そのため、それぞれのAIが簡易計算や近似によって目安を出したと考えた方がよいでしょう。
AIの概算は「入口」として使う
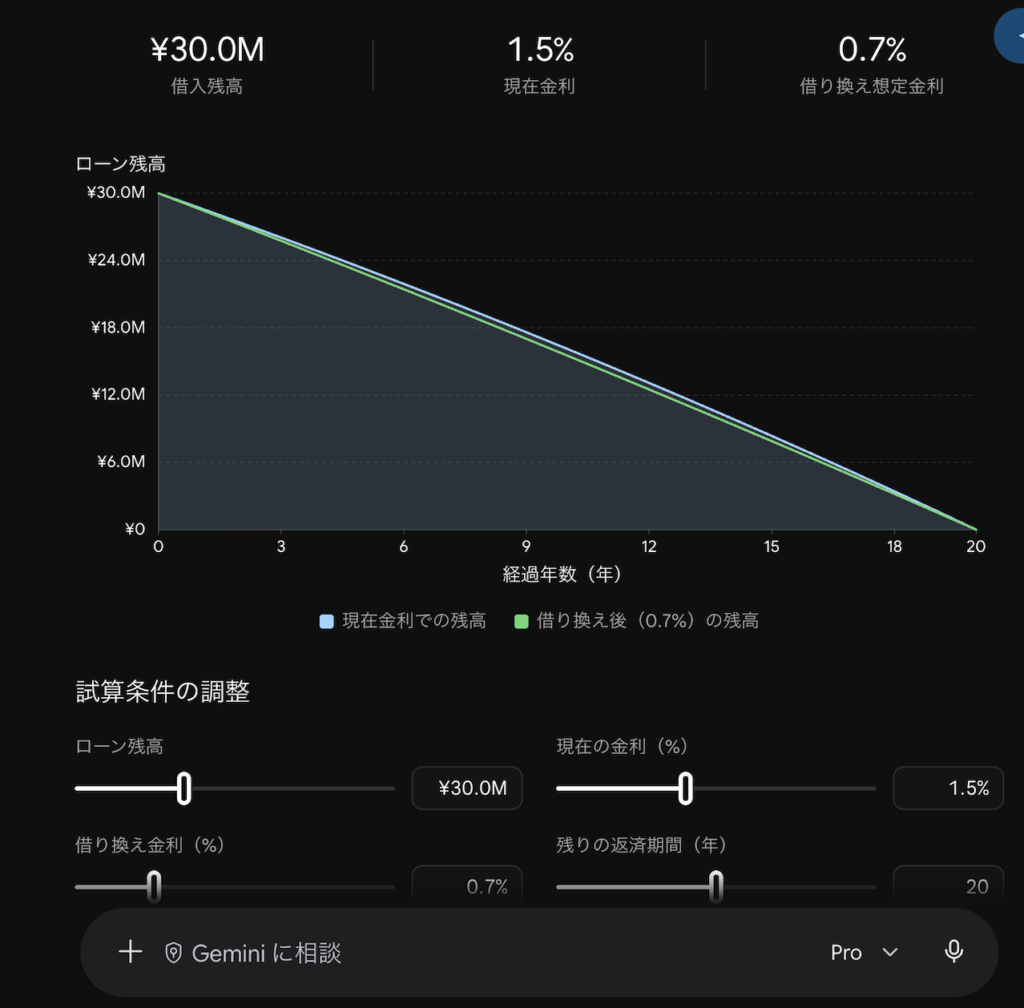
実際に、残高2,000万円・残り15年・現在金利0.8%・費用70万円として計算すると、借り換え後金利の損益分岐点はおおむね0.35%前後、つまり必要な金利差は約0.45ポイントになります。AIが示した数字は大きく外れてはいません。ただし重要なのは、「AIが0.45%と言ったから、0.45%下がれば必ず得」ではないということです。自分の場合を判断するには、現在の住宅ローン条件まで入れて計算する必要があります。
こちらでは、現在金利・残高・残り期間・諸費用からあなたの損益分岐金利を計算できます。
実験②「ネットに0.7%とあるけど、自分も0.7%で借り換えられる?」
次に、「ネットに住宅ローン金利0.7%と書いてありますが、私も0.7%で借り換えられるんですか?」と質問しました。この質問では、3つのAIの結論はかなり似ていました。「0.7%と表示されていても、あなたに0.7%が適用されるとは限らない」という回答です。住宅ローンでは商品条件や審査などによって実際の適用金利が変わるため、この方向性は妥当です。
違ったのは「情報源の見せ方」
今回のテストでは、GeminiとClaudeの回答には明示的な情報源が表示されず、ChatGPTでは三菱UFJ銀行やフラット35などのWeb情報が引用されました。つまり、同じ住宅ローンの質問でも、AI自身の知識を中心に答える場合と、Web上の情報を検索して回答する場合がありました。これは生成AIを使ううえで重要な違いです。
ChatGPTは、最新情報が有用な場合にWebを検索することがあり、検索を利用した回答には引用が表示される場合があります。OpenAI自身も、検索結果や引用は不完全・古い・誤っている可能性があるため、重要な情報は元の情報源を確認するよう案内しています。

Geminiも、すべての回答に情報源が表示されるわけではありません。Googleは「ソース」ボタンが表示されない場合、その回答についてGeminiがリンクを提供しなかったことを意味すると説明しています。
したがって、「AIがそう言っていた」ことと「現在の金融機関がその条件を公表している」ことは分けて確認する必要があります。
表示金利と実際の適用金利についてはこちらで詳しく検証しています。
実験③「変動金利が上がってきた。今のうちに借り換えるべき?」
3つ目は、より判断が難しい質問です。「変動金利が上がってきました。今のうちに借り換えた方がいいですか?」と質問しました。ここでも3つのAIは、「金利が上がっているからといって、全員が今すぐ借り換えるべきとは限らない」という方向ではおおむね一致しました。しかし、回答内容には違いがありました。
Geminiは、変動金利から固定金利への借り換え、より低い変動金利への借り換え、現在のローンを維持するといった選択肢を整理しました。
Claudeは現在の金利環境について外部情報を参照し、今回のテストではモゲチェックなどへのリンクも回答に現れました。

ChatGPTもWeb情報を参照しながら、現在金利、残高、残り期間、借り換え費用に加えて、「金利が+0.5%、+1%、+1.5%になった場合に家計が耐えられるか」を確認する考え方を提示しました。
ここで重要なのは、将来の金利をAIに当ててもらうことではありません。「将来何%になる?」ではなく、「何%になったら自分の家計が厳しくなる?」に質問を変えると、自分の判断に使いやすくなります。
こちらでは+0.5%・+1.0%・+1.5%・+2.0%の場合の返済額に加えて、あなたが設定した返済上限に達する金利を確認できます。
3つのAIを比較して分かったこと
今回の3問を整理すると、違いが分かりやすくなります。
| 質問 | AIだけで答えやすい? | 今回の情報源 | 最後に必要なもの |
|---|---|---|---|
| 70万円なら何%下がれば得? | ○ 概算可能 | 3AIとも明示なし | 個別条件での計算 |
| 自分も0.7%になる? | △ 条件説明は可能 | ChatGPTはWeb引用あり | 実際の適用金利 |
| 今借り換えるべき? | △ 判断材料は整理可能 | ChatGPT・Claudeで外部情報あり | 家計条件+現在の借り換え条件 |
※情報源欄は今回実施したテスト時の結果であり、各AIが常に同じ動作をするという意味ではありません。
ここから一つ重要なことが分かります。AIが苦手なのは「住宅ローンについて説明すること」ではありません。むしろ一般的な説明や概算はかなりできます。難しいのは、「今のあなたの住宅ローン条件で、本当に得なのか」まで確定することです。
住宅ローン相談でAIを使うなら「3段階」に分ける
今回の比較から、AIを住宅ローン相談に使う場合は、次の順番が使いやすいと考えます。
- STEP1:AIで論点を整理する
「借り換えを判断するとき何を見る?」「0.5%上がったら何が変わる?」といった質問で、まず考えるべき項目を整理します。 - STEP2:自分の数字で検算する
AIが出した「0.3%」「0.5%」「1%」といった目安をそのまま採用せず、残高・現在金利・残り期間・諸費用を使って計算します。 - STEP3:実際の適用条件を確認する
シミュレーションで、0.95%以下なら借り換えメリットが出ると分かったとしても、自分が0.95%以下で借りられるかは別問題です。そこで初めて、金融機関の条件や住宅ローン比較・診断サービスを確認します。つまり、AI → シミュレーション → 実際の適用条件です。
AIに住宅ローンを相談するときの注意点
生成AI各社も、回答が常に正しいとはしていません。
GoogleはGeminiについて、不正確な情報を生成する可能性があり、金融などの専門的な助言として依存しないよう案内しています。
OpenAIも、ChatGPTが誤った内容を自信を持って出力する可能性があるため、重要な情報・データ・外部資料は確認するよう案内しています。Web検索を利用した場合でも、引用元そのものを確認することが推奨されています。
Claudeについても、Web検索を利用した回答では情報源への引用を提供する仕組みがあります。
住宅ローンは金額が大きく、数十万円の借り換え費用が発生することもあります。したがってAIは、「意思決定そのものを任せるもの」ではなく、「判断材料を整理して検算するための入口」として使うのが適しています。
結論|AIの答えより「自分の場合」を確認する
今回、ChatGPT・Gemini・Claudeに同じ住宅ローンの質問をしたところ、大きな方向性は似ていました。一方で、計算結果の数字、Web検索の有無、引用する情報源、回答の詳しさには違いがありました。特に「借り換え費用70万円なら何%下がれば得?」という質問では、3つのAIが出した目安にも差がありました。だからといって、住宅ローンについてAIに相談する意味がないわけではありません。むしろ、AIで考え方を整理する→自分の条件で計算する→実際に提示される金利を確認すると役割を分けると非常に使いやすくなります。住宅ローンの借り換えを検討している場合、まず確認したいのは「自分の場合、何%以下なら得なのか」です。
その金利が分かったら、次に「実際に自分がその金利以下で借り換えられる可能性があるか」を確認します。
FAQ
- QChatGPTに住宅ローンの借り換えを相談しても大丈夫ですか?
- A
考え方の整理や概算には利用できます。ただし、AIの回答だけで借り換えを決めるのではなく、現在の住宅ローン条件で再計算し、金融機関の最新条件を確認することが重要です。
- QChatGPT・Gemini・Claudeでは住宅ローンの計算結果が違いますか?
- A
今回の当サイトの実験では違いがありました。「残高2,000万円・残り15年・借り換え費用70万円」に近いケースについて、必要な金利差の目安はGemini約0.45%、Claude約0.43%、ChatGPT約0.47%でした。質問で指定していない条件や計算方法の違いなどによって結果が変わる可能性があります。
- QAIが引用しているサイトなら信用できますか?
- A
引用があること自体は確認材料になりますが、内容が正しいことを保証するものではありません。引用先を開き、情報が回答を裏付けているか、情報が最新か、金融機関などの一次情報かを確認してください。OpenAIも検索結果や引用が不完全・古い・誤っている可能性があると案内しています。
- QAIに「今すぐ借り換えるべき?」と聞けば判断してもらえますか?
- A
判断材料は整理できますが、最終判断には現在金利、残高、残り期間、家計の返済余力、借り換え費用、実際に適用される借り換え金利などが必要です。「借り換えるべき?」だけでなく「何%まで金利が上がると家計が厳しい?」「何%以下で借り換えられれば得?」と分解すると検討しやすくなります。